

EN
应用发布商
2003年,贝恩公司对银行业现状进行了分析,发现客户保留率每提高5%,利润 即可增长25%¹。他们认为,忠诚的客户关系是金融行业盈利能力的首要驱动力。
时至今日,尽管已过去20多年,这项研究仍在各行各业被广泛引用,且至今仍具有重要现实意义。根据First PageSage2的数据 ,金融科技公司的获客成本在各行业中名列前茅:面向消费者的公司平均获客成本为202美元,而面向企业的解决方案平均获客成本则高达14,772美元。
在本文中,我们将聚焦那些敢于突破常规、并制定出行之有效的客户互动策略的金融科技公司。从因你的预算方式而“调侃”你的应用,到将手机游戏融入界面的应用,这些公司都将金融科技 的用户留存作为首要任务。
👀 金融科技用户参与的第一步可以是游戏化。点击此处了解更多: 游戏化如何让您的金融科技应用成为日常必备应用
金融科技用户留存率是指金融科技应用在长期内保持用户活跃并持续进行交易的能力。该术语涵盖了几个相互独立但又相互关联的方面:
如今,拥有多个银行账户已成为常态:西蒙-库赫尔(Simon-Kucher)的研究发现,约72%的消费者在不同的金融机构 拥有两个或更多账户³。在此背景下,金融科技公司面临着来自两方面的竞争:
这正是金融科技领域用户留存和参与度发挥作用的地方:用户在金融科技公司停留的时间越长,通过交易、订阅或利息产生的收入就越高。
由于金融科技公司仅靠信任或新颖性无法取胜,因此它们需要致力于 与客户建立关系 ,从而成为客户的首选。
在如此饱和的市场中,企业需要发挥创意才能脱颖而出。有些企业确实不遗余力,确保其应用程序能为用户带来引人入胜的体验。
在本节中,您将了解到五种因创意十足且成效显著而脱颖而出的金融科技客户留存策略。这些策略均基于真实的人类行为以及对特定触发因素的反应,归根结底可归纳为以下几个简单概念:
让我们来仔细看看。
一提到金钱,人们往往会将其与效率和实用性联系起来。然而,金钱也是一个极具情感色彩的话题——它与压力、羞耻感、野心以及身份认同紧密相连,这种联系是其他大多数实用性范畴所不具备的。
由于大多数金融科技应用提供的功能大同小异,因此赋予应用独特的个性将成为一个极佳的差异化优势。这样一来,客户选择你的应用就不再仅仅是因为它的功能,而是因为使用时带来的感受。
Cleo AI 是一款预算管理应用,其核心差异化优势在于拥有独特的个性。
Cleo AI 不会通过图表和数据来展示你的消费金额,而是采用一个像朋友一样与你交谈的聊天机器人。例如,“Hype Me”模式旨在激励你并鼓励你存钱,而“Roast Mode”则会采用讽刺甚至有时相当尖刻的语气,嘲笑你过度消费。
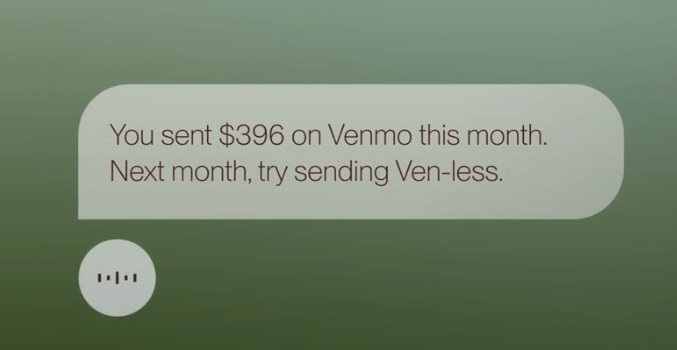
正如Cleo AI首席用户研究员凯蒂·洛克所解释的那样⁴,许多人花钱是出于情感上的冲动。因此,赋予预算规划“人性化的声音”和“个性”,能让他们对自己的失误一笑置之,而不是因为没能遵守预算而感到羞愧。
这种方法行之有效,因为Cleo AI发现,用户与该应用的互动频率是使用普通金融应用时的20倍。
你听说过“宜家效应”5吗?这是一种认知偏见,会让人对自己亲手制作的产品赋予远高于其实际的价值。
这种偏好同样体现在社区驱动型开发中:开发者会询问社区成员对应用的需求,然后根据他们的反馈进行开发。这有助于提高用户留存率,因为用户参与了应用的开发,因此更愿意继续使用它。
Monzo 是一家英国数字银行,自成立之初就将社区主导的发展作为其立业之本。当客户数量仅有几百人时,他们便开设了社区论坛;如今,随着产品不断完善和用户群体的不断扩大,该论坛也随之发展演变。
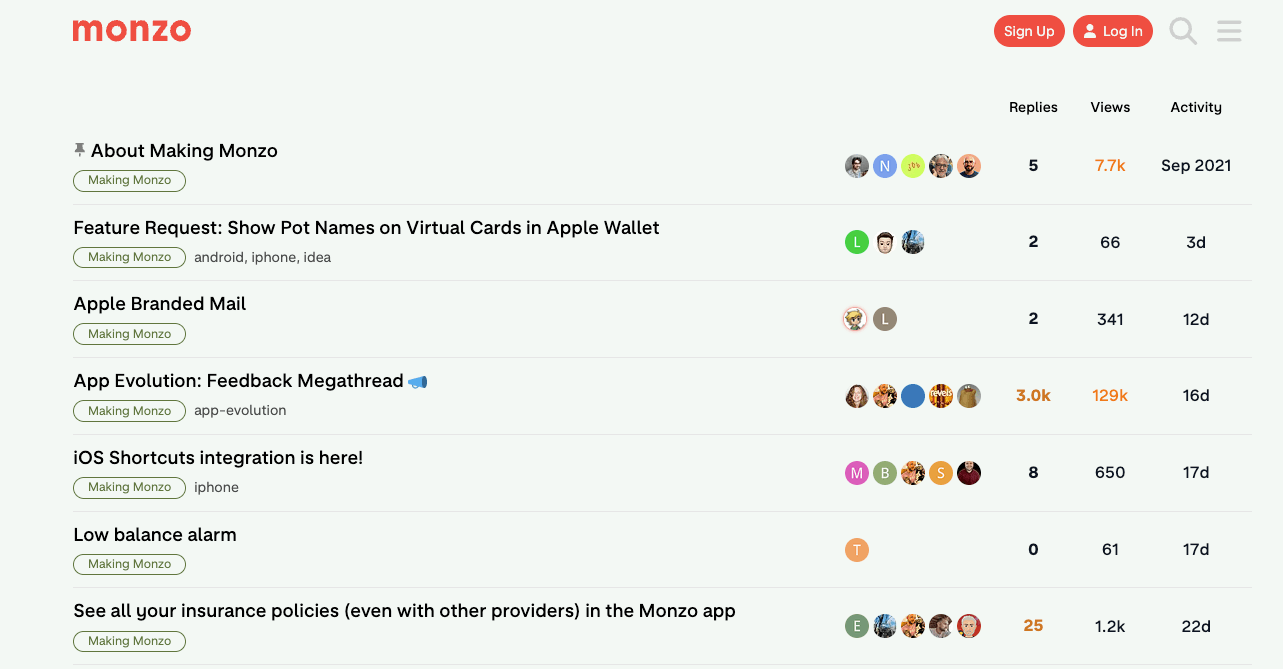
这种方法有两种实现方式:
据Monzo称,其用户群中约有45%的人曾参与过其论坛6 的活动,该论坛已成为提升用户忠诚度和应用参与度的真正驱动力。
如前所述,金钱往往带有情感色彩——它可能伴随着羞耻感或悔意——这也正是许多人难以坚持执行财务计划的原因。要让您的金融科技应用更具吸引力(且减少用户压力),一个好方法就是打造无缝的用户体验。
我们再以储蓄为例。如果您的客户需要手动将资金转入储蓄账户,这会逐渐导致客户流失,因为即使是微小的操作,如果需要频繁重复,也会让人觉得繁琐。
有些公司则采取了不同的做法。它们并不要求人们从零开始培养新习惯,而是将储蓄行为与客户已经养成的习惯相结合。
Qapital 就是这种方法的一个绝佳范例。这款个人理财应用集成了“If This, Then That”(如果这样,那就那样)规则,让 Qapital 用户能够将储蓄与一些奇特的个人触发条件关联起来。例如,用户每次买咖啡或在 Spotify 上添加一首歌曲时,都可以向自己的储蓄账户转入 2 美元。
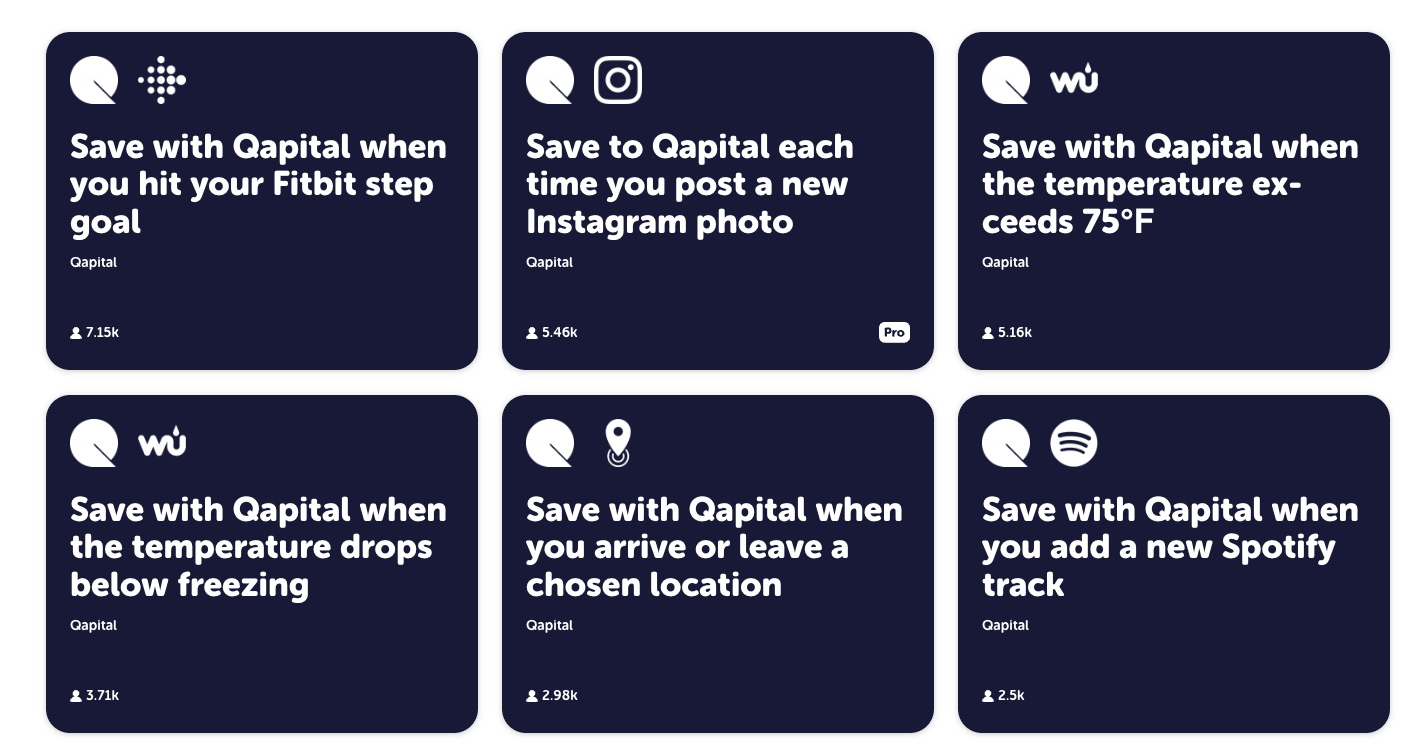
之所以有效,是因为它完全消除了决策的环节。用户无需每周都主动选择是否储蓄;储蓄只是他们日常习惯的自然结果,这正是有助于培养持续行为的低摩擦设计。
财务上的进步通常进展缓慢,且对亲身经历的人来说大多难以察觉,这可能会导致他们长期失去动力。设定里程碑可以将进展分解为一个个小目标,从而让这个过程变成一项更轻松的任务。
里程碑效果极佳,尤其是搭配一些小庆祝活动时:这能让用户获得更强烈的成就感,并促使他们再次登录以解锁下一个里程碑。
Acorns 是一款投资应用,最广为人知的功能是将日常消费金额向上取整,并将零头用于投资。该应用整合了“里程碑”功能,以此鼓励用户实现投资目标。
正如该公司前首席营销官在一次采访中所解释的那样,该公司的策略核心在于“在整个客户旅程中设定具有实际意义的里程碑——这些里程碑能够强化积极行为并鼓励客户保持忠诚”7。
结果印证了这一策略:2021年,Acorns的月留存率达到了近99%⁶,这同样得益于对积极行为的奖励机制。
忠诚度是另一个重要的用户留存手段,金融机构对此深有体会。事实上,几乎每家银行和金融科技公司都设有自己的忠诚度计划,用户通过推荐朋友、达成财务目标或通过与银行卡绑定的优惠活动消费达到一定金额,即可获得奖励。
然而,越来越多的金融科技应用也开始仅凭用户与应用互动并花费时间在应用上,就向用户发放奖励。游戏奖励便是其中一例。该应用集成了游戏功能,用户可以直接在应用内发现并玩新游戏,随后根据游戏时长获得奖励。
这自然会提升应用的活跃度,因为用户会将你的应用作为发现新游戏的渠道,并花更多时间在应用中以获取奖励。
Klink Finance 是一个用户可通过完成各类任务赚取奖励的平台,拥有一个由金融爱好者组成的活跃社区。为了提高应用的用户参与度,该应用决定将手机游戏整合到其任务选项中,并加入了 LoyaltyPlayMistplay的奖励型游戏中心,将其整合到任务选项中。
这一新增功能不仅提升了用户参与度,还带来了更高的收入:Klink Finance 的 ARPDAU 增长了 200%,增量收入增长了 35%。
金融和金融科技类应用本质上属于交易型应用——用户仅在需要时才会打开它们——因此,与其他应用类别相比,其用户参与度较低也是理所当然的。
然而,上述案例有一个共同点:这些公司并没有在利率、手续费或核心功能上展开竞争,而是着眼于为客户打造整体体验。
考虑到这一点,以下是在您自己的应用中值得进行审核的几个具体方面:
本文中提到的每项策略都有一个共同目标:给用户一个打开应用的理由,而这个理由不应仅与他们需要进行的交易相关。这在金融科技领域尤其难以实现,因为你的产品所做的绝大多数事情并不需要每天进行。
LoyaltyPlay 填补了这一空白。这是一个基于奖励的游戏中心,旨在降低交易间隔期间的用户参与度。无需让您的团队从零开始设计和开发新的游戏化功能,LoyaltyPlay 可将“边玩边赚”的体验无缝融入您现有的应用中。用户可以发现新的移动游戏,并赚取可在您的生态系统内兑换的奖励,无论是现金返还、积分,还是您核心产品的代金券。
该模型一举解决了两个问题:
如果您准备好弥合用户参与度缺口并提升用户留存率,游戏化奖励是实现这一目标最省力的方式之一,因为无需开发新产品。 请联系我们的团队 了解更多详情。
资料来源