

EN
应用发布商
与信用卡关联的优惠(简称CLO)是绩效营销中一个强大的渠道。零售商提供奖励资金,金融应用程序展示这些优惠,而顾客的奖励会直接从零售商流向信用卡,无需额外操作。
其好处是双向的:零售商能够接触到新客户并增加创收机会,而金融应用则可将其作为提升用户参与度和实现变现的额外途径。事实上,这些金融应用因在自身渠道上发布与银行卡关联的优惠活动,还能从中获得一部分收入分成。
在本文中,我们将介绍什么是“与信用卡关联的优惠”、其运作原理、哪些平台支持此类服务,以及它们与“与应用程序关联的返现”和“与游戏关联的奖励”等模式相比有何不同。
👀 准备好通过游戏化提升应用的用户参与度了吗?点击此处查看:游戏化如何让您的金融科技应用成为用户每天都会使用的应用
“与卡片关联的优惠”(CLO)是指直接与客户现有的 借记卡或信用卡的奖励。客户将卡片与某项计划或银行应用程序绑定,由零售商提供奖励资金,当客户下次在指定零售商处使用该卡消费时,奖励将自动到账。
由于交易本身就是归因的机制,CLO 能让零售商比传统数字广告更清楚地了解其营销活动的投资回报率。另一方面,对于银行和金融科技公司而言,通过将合作伙伴资助的奖励融入客户体验,可以创造额外的客户互动和变现机会。
换句话说:
CLO模式相当成功。根据数字商务联盟(Digital Commerce Alliance)的一项调查,25% 运营信用卡关联计划的企业表示,其业务在一年内实现了超过 100% 的增长。而在消费者方面,PYMNTS Intelligence 的调查发现,74% 的高端信用卡持卡人在过去一年中至少兑换过一项信用卡关联优惠。
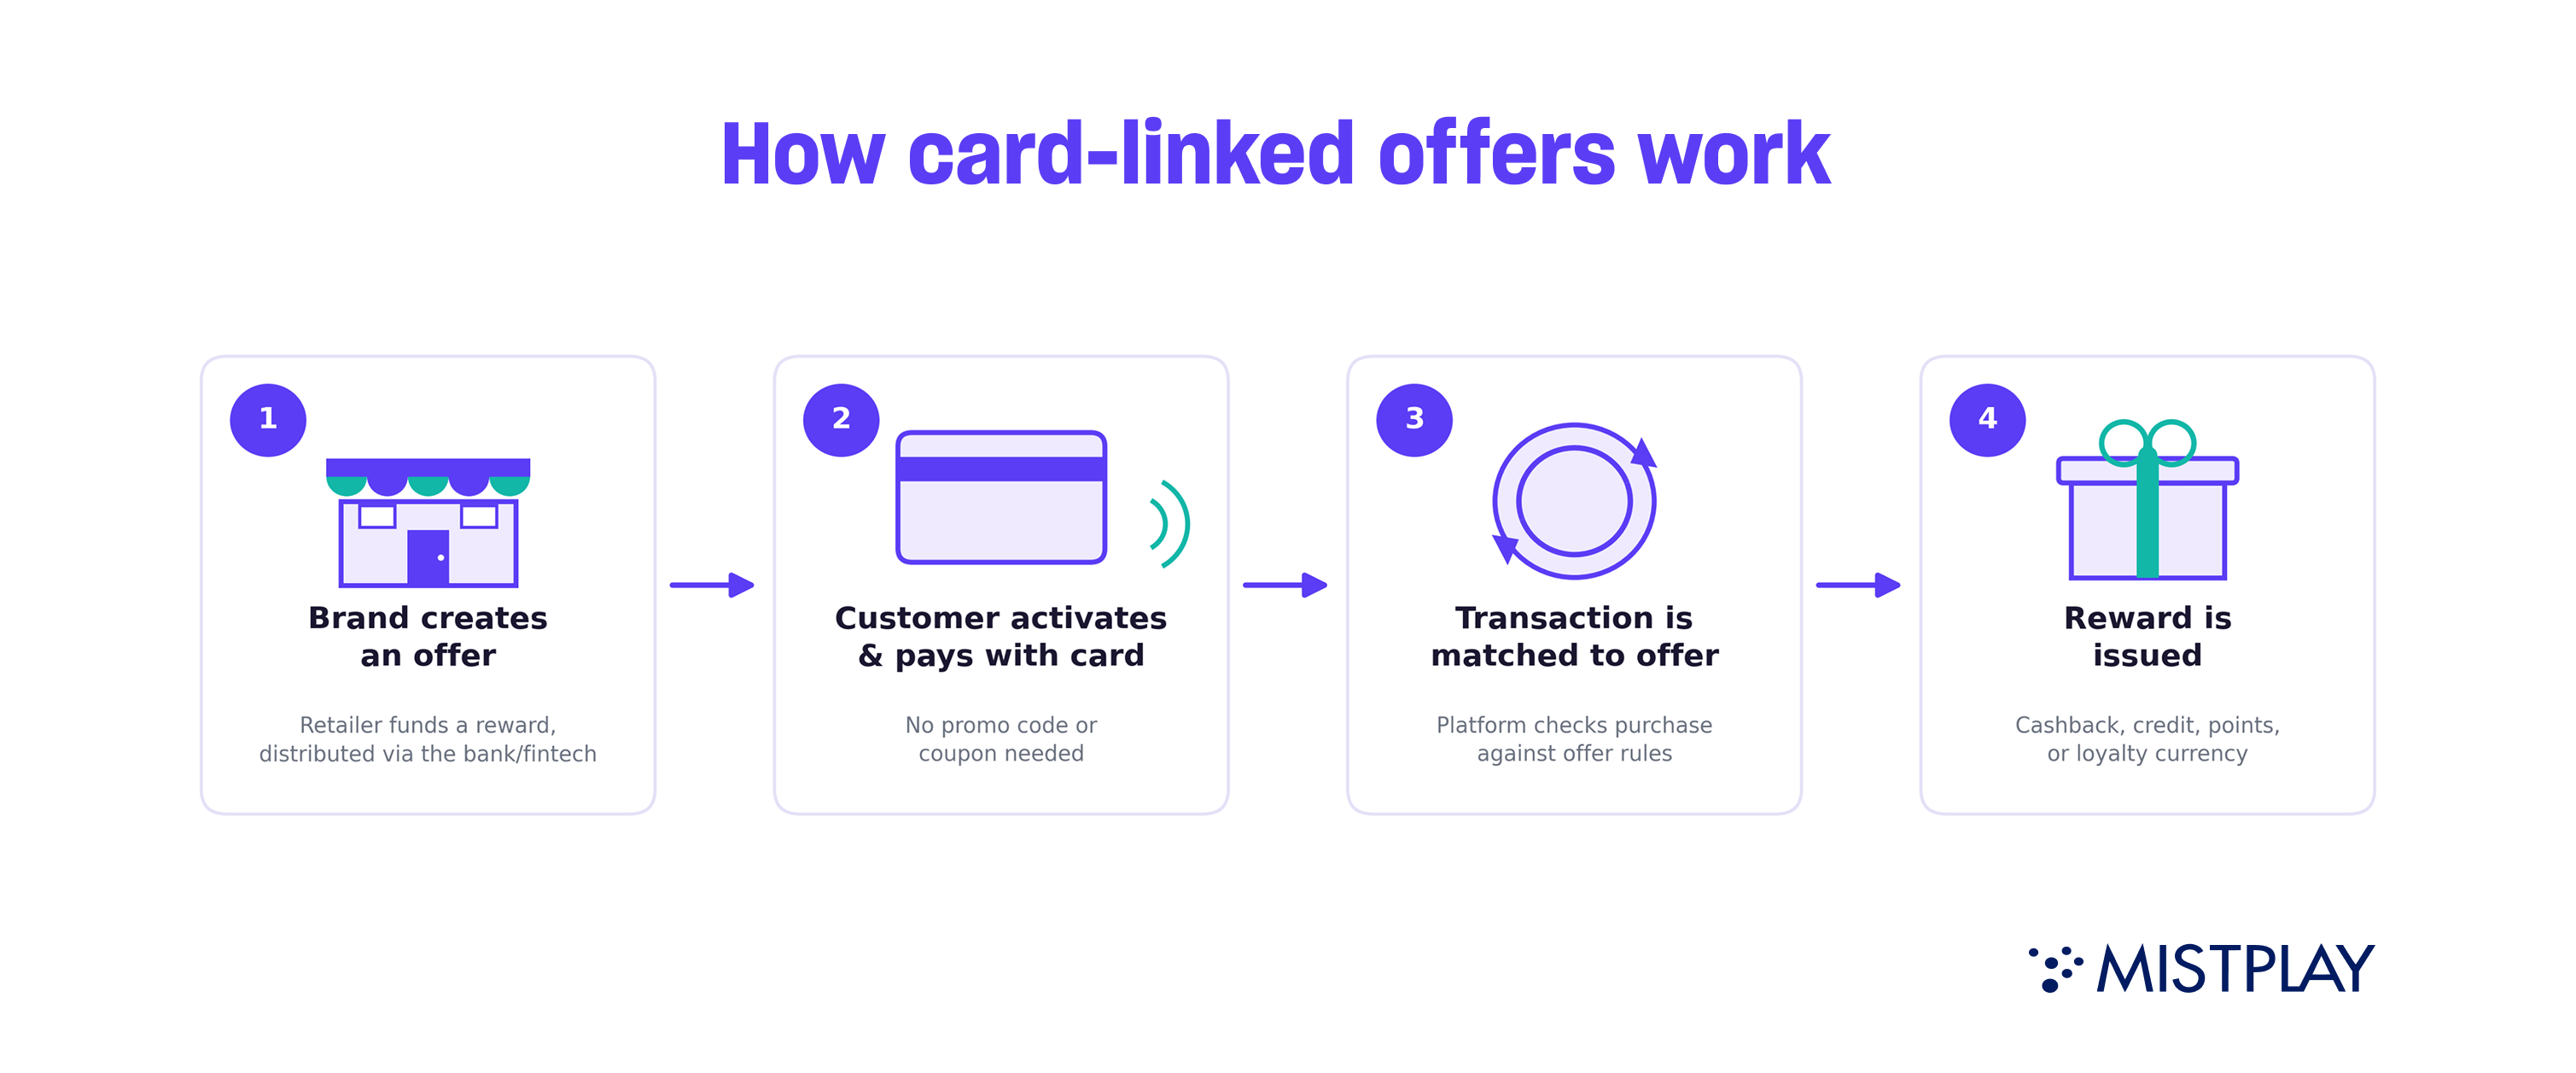
与支付卡关联的优惠将合作伙伴提供的奖励与客户的支付卡绑定在一起。虽然流程相当简单,但要使此类优惠正常运作,仍需经过几个步骤。
1.品牌推出优惠活动:零售商或品牌推出优惠活动,并与银行或金融科技服务提供商合作,将其推送给其忠诚度会员。品牌还负责提供奖励资金。客户可能会根据其购物行为、所在位置或与金融机构的现有关系等因素看到相应的优惠活动。
2.客户激活优惠并完成购买:优惠的激活有两种方式。在“主动选择加入”模式下,客户需要手动激活优惠,但某些CLO计划无需明确的激活步骤即可生效。在这种情况下,客户只需使用关联的卡片在参与活动的零售商处完成购买即可。客户通常无需在结账时输入促销代码或出示优惠券,这使得兑换奖励的过程更加简便。
3.交易与优惠活动进行匹配:一个负责将优惠活动与金融机构进行匹配的第三方平台会接收交易数据,并核验该笔消费是否符合优惠活动的条件,例如商户、消费金额、日期或符合条件的卡片。
4.发放奖励:如果交易符合条件,现金返还或其他奖励将计入客户账户,通常以账单抵扣、现金奖励、积分或其他忠诚度福利的形式发放。
CLO领域是一个分层生态系统,不同公司在此通力合作,为客户提供相关服务。一方面,有贴近客户的银行和信用卡发卡机构;另一方面,还有将品牌与金融机构连接起来的第三方平台。
银行和信用卡发行机构 扮演着发布者的角色,这意味着它们在其应用程序上发布优惠信息,让客户有机会浏览并选择自己想要的奖励。它们是距离终端客户最近的运营商。
一些常见的例子包括大通银行优惠(Chase Offers)、美国运通优惠(American Express Offers)、美国银行的BankAmeriDeals以及花旗商户优惠(Citi Merchant Offers)。这些金融机构要求持卡人先浏览优惠信息,并在特定卡片上激活优惠,消费才算有效。
信用卡网络本身也已进军这一领域:
👀 另请阅读:《从模型到指标:面向发行商的移动游戏变现指南》
第三方平台构成第三层,它们通常是在银行自有品牌项目背后实际负责匹配和结算工作的主体。此类平台的例子包括 Cardlytics、Kard 或 Fidel API。这些平台还允许品牌方跟踪其营销活动的表现。虽然每个平台的服务架构略有不同,但这一层通常提供:
说到首席学习官(CLO)实际能带来哪些回报,主要有以下几种常见的核心类型。
返现是最常见的形式:“消费X,返Y”这类优惠通常是品牌最稳妥的选择。该优惠与支付卡绑定,仅凭交易数据即可确定是否符合资格。这使其非常适合银行、金融科技公司和电商媒体平台,因为它既涵盖线上消费,也涵盖线下消费。 除了简单的返现,奖励还可以采取分级激励(消费越多,返现越多)、积分、航空里程或忠诚度货币等形式。美国运通优惠(Amex Offers)是一个广为人知的例子:持卡人激活“消费 40 美元,返现 10 美元”之类的优惠后,一旦购买完成,返现金额就会自动到账。
而与应用程序关联的返现则依赖于数字归因。通常情况下,客户会先与返现应用进行互动——例如点击进入零售商的优惠页面——随后通过联盟营销追踪、Cookie 或收据验证等机制对购买行为进行归因。这种模式在独立的返现应用和购物返利应用中较为常见。
乐天就是一个典型的例子:顾客在购物前通过乐天跳转至零售商的网站,乐天会追踪由此产生的购买行为,以便日后发放返现。
因此,与卡片关联的返现和与应用关联的返现之间的区别在于:与卡片关联的返现可以涵盖完全在应用之外进行的消费,甚至包括实体店和线下消费;而与应用关联的返现通常要求消费流程必须先通过奖励应用进行。
与银行卡关联的奖励与消费相关:当您的
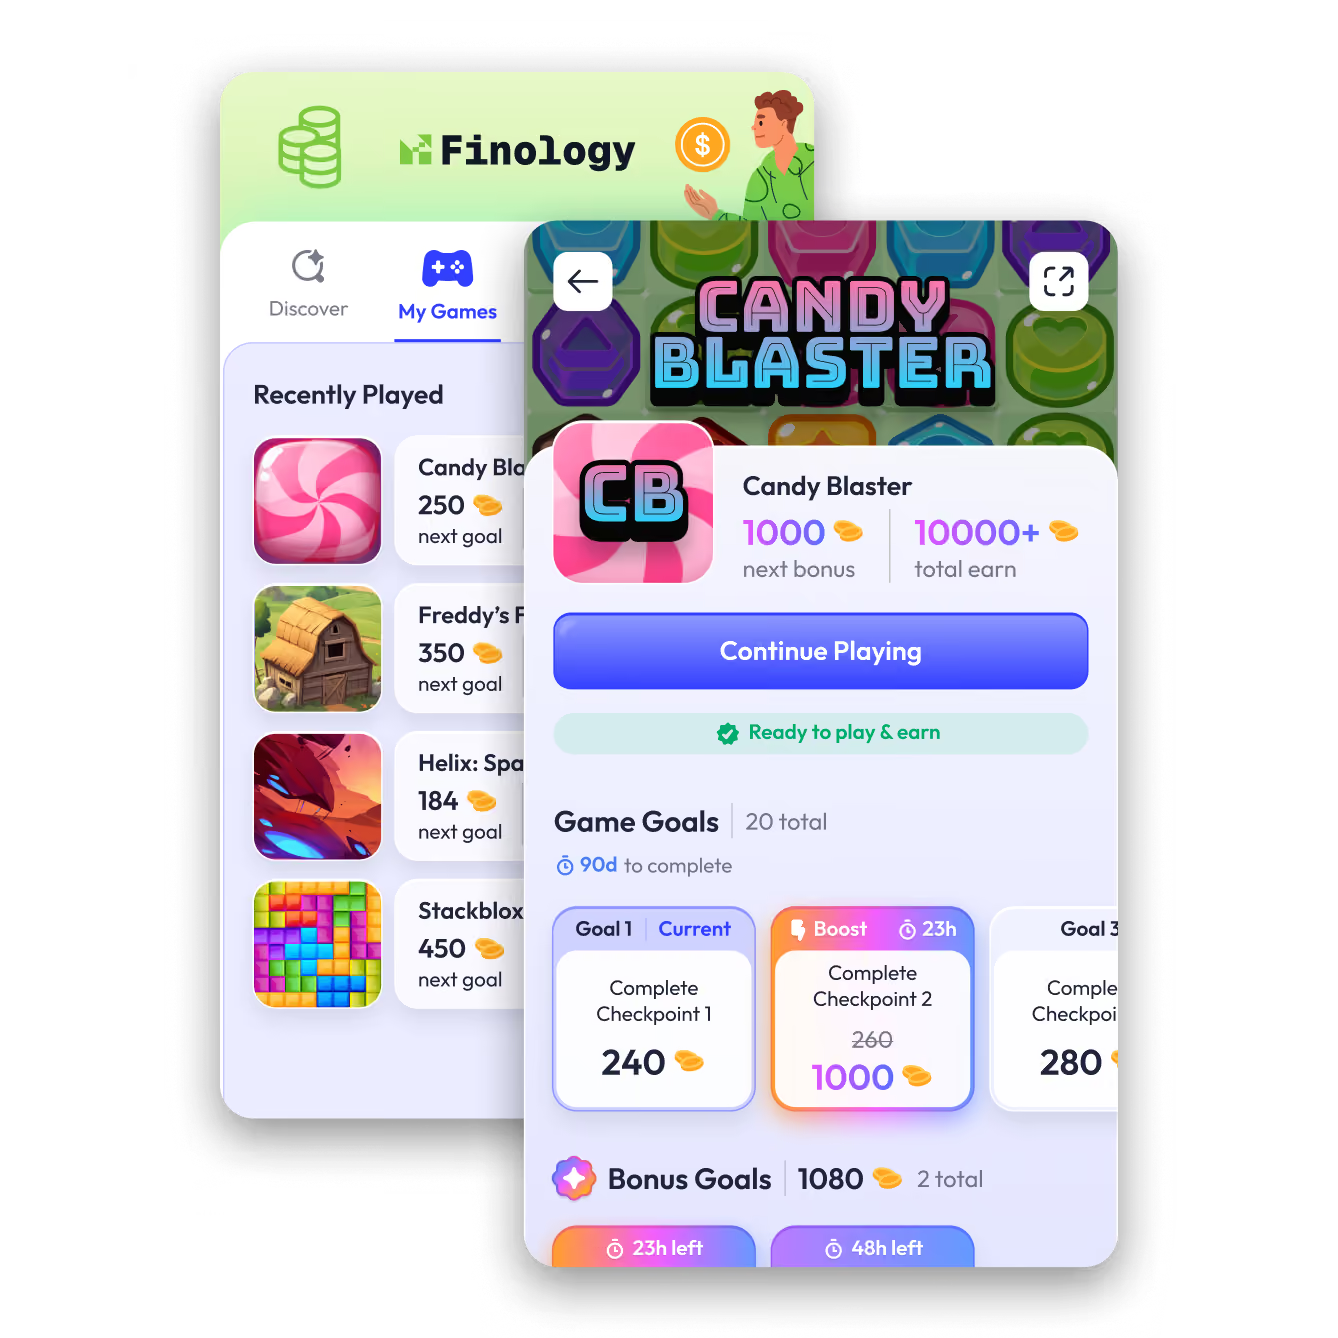
当顾客从某家推荐品牌购买商品时,他们可以获得返现。不过,还有另一种奖励形式,它需要通过赚取来获得,而不是通过购买直接获得。
这是与游戏相关的奖励机制。您的客户在应用内的游戏中心进行互动,玩游戏,并根据游戏时长获得奖励。因此,如果说与卡片相关的奖励需要花钱才能解锁,那么与游戏相关的奖励只需客户投入一些时间即可。
与游戏相关的奖励机制已经存在了一段时间,但最近正逐渐进入金融科技行业。尽管金融与游戏看似毫无共同之处,但这两者结合起来的效果却比你想象的要好得多。
在我们之前关于金融科技游戏化的文章中,我们发现43%的营销人员认为游戏化是建立品牌忠诚度不可或缺的要素。与游戏挂钩的奖励是一种进一步深化这一理念的方式,即将客户已有的习惯作为一项功能融入到你的生态系统中。事实上,67%的美国成年人每周都会玩手机游戏。
这种新型奖励机制对性能的影响尤为显著。例如,Klink Finance在其应用中整合了与游戏相关的奖励后, ARPDAU飙升了200%,随后增量收入增长了35%。
如果您准备尝试游戏关联奖励,那么LoyaltyPlay 可能是适合您的平台。这是Mistplay的奖励型游戏中心,它为您的客户提供了一个精心挑选的移动游戏目录,客户可以从中挑选游戏,并通过游戏时间赚取奖励。
与常规的信用卡关联奖励一样,Mistplay 会为每项奖励提供资金,因此您的预算不会受到影响,您可以将您所占的收入份额直接重新投入到您的忠诚度计划中。
想了解LoyaltyPlay 如何助力提升您的会员计划效果吗?请联系我们,立即开始吧。